ICOFR dalam Pengendalian Pelaporan Keuangan
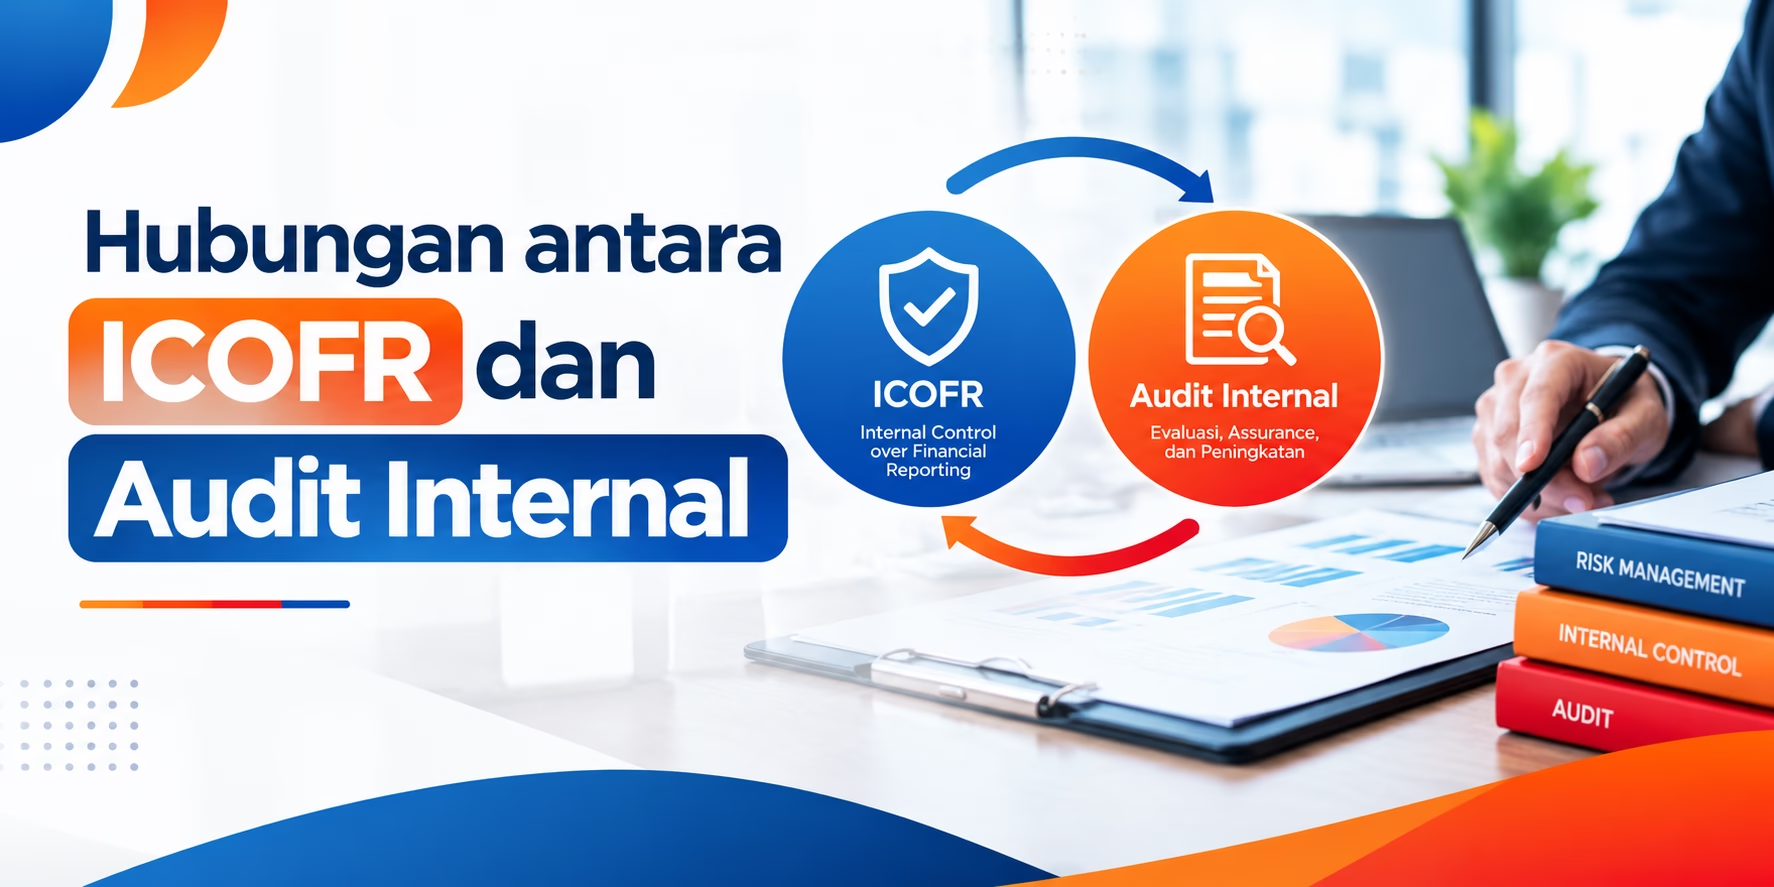
Hubungan ICOFR dan audit internal menjadi bagian penting dalam membangun pengendalian perusahaan. Pengendalian yang baik membantu perusahaan menjaga keandalan informasi keuangan. ICOFR atau Internal Control over Financial Reporting merupakan kerangka pengendalian yang membantu organisasi memastikan keandalan laporan keuangan. Kerangka ini juga membantu perusahaan menerapkan kebijakan yang berlaku serta mencegah atau mendeteksi kesalahan material.
Dalam praktiknya, ICOFR tidak hanya mencakup aktivitas bagian keuangan. Kerangka ini juga mencakup proses bisnis, sistem informasi, otorisasi, pemisahan tugas, dokumentasi, dan pengelolaan risiko. Karena itu, perusahaan perlu menilai efektivitas setiap pengendalian. Perusahaan harus memastikan bahwa pengendalian berjalan sesuai tujuan. Pada bagian ini, audit internal memiliki hubungan yang erat dengan penerapan ICOFR.
Bagaimana Audit Internal Mendukung ICOFR?
Audit internal memberikan evaluasi yang independen dan objektif terhadap tata kelola, manajemen risiko, dan pengendalian internal organisasi. Melalui Global Internal Audit Standards, The Institute of Internal Auditors menjelaskan bahwa fungsi audit internal memberikan assurance dan advisory untuk meningkatkan serta melindungi nilai organisasi. Dalam konteks ICOFR, auditor internal menilai desain pengendalian dan menguji penerapannya secara konsisten.
Auditor internal dapat meninjau berbagai proses, seperti otorisasi transaksi, rekonsiliasi, akses sistem keuangan, dan pemisahan fungsi. Auditor juga dapat memeriksa perubahan data serta proses penutupan laporan keuangan. Dengan pendekatan tersebut, hubungan ICOFR dan audit internal tidak hanya berkaitan dengan pemeriksaan dokumen. Audit internal juga membantu perusahaan menilai apakah pengendalian mampu mengatasi risiko pelaporan keuangan.
ICOFR dan Audit Internal Memiliki Fokus yang Saling Melengkapi
ICOFR dan audit internal memiliki peran yang berbeda. Pada ICOFR berfokus pada pengendalian yang mendukung proses pelaporan keuangan. Sementara itu, audit internal memiliki cakupan yang lebih luas dalam mengevaluasi tata kelola, manajemen risiko, dan pengendalian organisasi. Auditor internal dapat memasukkan ICOFR sebagai salah satu area dalam kegiatan assurance tanpa mengambil alih tanggung jawab manajemen.
Manajemen tetap bertanggung jawab untuk merancang dan menjalankan pengendalian. Audit internal memberikan penilaian independen terhadap kecukupan dan efektivitas pengendalian tersebut. Kerangka COSO Internal Control – Integrated Framework juga menempatkan pengendalian internal sebagai sebuah proses yang melibatkan dewan, manajemen, dan personel organisasi. Proses tersebut membantu perusahaan mencapai berbagai tujuan, termasuk tujuan pelaporan keuangan.
Mengapa Hubungan ICOFR dan Audit Internal Penting bagi Perusahaan?
Hubungan ICOFR dan audit internal semakin penting bagi perusahaan dengan proses bisnis yang kompleks. Kebutuhan tersebut juga meningkat ketika perusahaan memiliki transaksi dalam jumlah besar atau menggunakan sistem informasi yang terintegrasi. Pengendalian yang baik membantu perusahaan mengurangi risiko kesalahan dan penyimpangan dalam pelaporan keuangan. Namun, perusahaan tetap perlu menguji efektivitas pengendalian secara berkala.
Audit internal dapat menyampaikan temuan berdasarkan hasil pengujian dan memberikan rekomendasi perbaikan kepada manajemen. Manajemen kemudian dapat menggunakan hasil tersebut untuk memperkuat pengendalian. Proses ini menciptakan siklus perbaikan berkelanjutan. Perusahaan mengidentifikasi risiko, membangun pengendalian, menguji efektivitasnya, memperbaiki kelemahan, dan mengevaluasi kembali pengendalian ketika risiko atau proses bisnis mengalami perubahan.
Kesimpulan
Pada akhirnya, ICOFR dan audit internal memiliki peran yang saling mendukung dalam memperkuat pengendalian dan tata kelola perusahaan. ICOFR membantu perusahaan membangun pengendalian untuk menjaga keandalan pelaporan keuangan. Sementara itu, audit internal memberikan assurance independen dengan menilai desain dan penerapan pengendalian tersebut.
Perusahaan dapat memperkuat penerapan ICOFR melalui pemetaan proses dan risiko, identifikasi key controls, penyusunan matriks risiko dan pengendalian, control testing, dokumentasi temuan, serta pemantauan tindak lanjut. Bagi perusahaan yang ingin memperkuat pengendalian internal, mengevaluasi proses, melaksanakan audit internal, atau mengembangkan sistem manajemen untuk mendukung tata kelola dan manajemen risiko, PT Aurora Bisnis Internasional menyediakan layanan konsultasi, pendampingan, dan audit sesuai kebutuhan organisasi.
Author: Dilah Adi Tri D